芯片制造业集中度提升 集成电路设计迎新契机
全球芯片制造业的集中度持续提升,呈现出明显的头部集聚效应。晶圆代工、封装测试等环节的资源与市场份额不断向少数龙头企业靠拢,这一趋势在先进制程领域尤为突出。与此芯片制造业的格局变化也为集成电路设计行业带来了新的发展契机,设计企业正迎来重塑竞争力的关键窗口期。
一、芯片制造业集中度提升的现状与动因
芯片制造业属于资本与技术双密集型产业,一条先进制程产线的投资动辄数十亿甚至上百亿美元,且技术迭代速度快、研发风险高。这种高门槛使得中小型制造企业难以持续跟进,市场份额自然向台积电、三星、英特尔等具备规模优势的巨头集中。与此各国对半导体产业链安全的高度重视,也推动了政策资源向头部企业倾斜,进一步加速了行业整合。
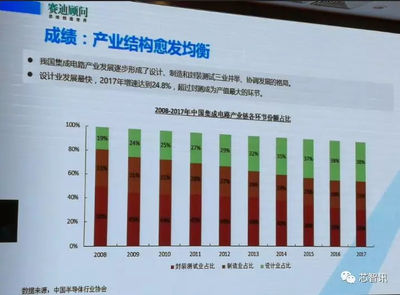
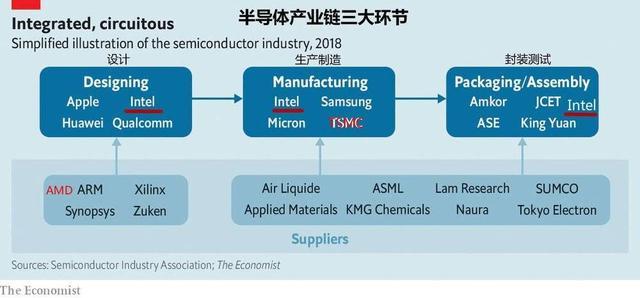
从细分环节看,晶圆代工领域的集中度最为显著,全球先进制程代工产能高度集中于少数厂商;封装测试环节虽然参与者较多,但头部企业的规模优势同样在扩大。制造环节的集中化,使得产能分配、工艺路线选择等话语权更多地掌握在少数制造巨头手中。
二、集中化对产业链的多维影响
制造环节集中度提升,对产业链上下游产生了深远影响。对于上游设备与材料企业而言,头部制造厂商的扩产计划成为其订单的主要来源,客户结构趋于集中;对于下游设计企业而言,制造资源的稀缺性上升,产能保障和工艺协同的重要性空前凸显。设计企业若不能在制造端建立稳定的合作关系,就可能面临流片周期延长、产能受限等现实问题。
与此制造集中化也催生了差异化的产业生态。头部制造企业倾向于与具备规模和创新能力的优质设计客户深度绑定,这为那些技术实力强、产品定位清晰的设计公司提供了靠拢头部制造资源的机会,也为设计行业的优胜劣汰按下了加速键。
三、集成电路设计行业迎来的新契机
尽管制造集中化给设计企业带来了一定的产能压力,但从中长期看,这一趋势亦为集成电路设计行业打开了新的发展空间。
其一,设计企业的战略价值提升。 随着制造产能成为稀缺资源,掌握核心IP和差异化产品的设计企业在产业链中的议价能力和战略地位明显上升。制造巨头越来越重视与优质设计客户的协同创新,设计企业有机会从被动接受产能分配转向与制造方联合定义工艺、共同开发产品。
其二,设计环节的轻资产特性更显优势。 在制造重资产门槛不断抬高的背景下,设计企业无需承担巨额产线投资,可以将资源集中于架构创新、算法优化和应用场景拓展,以更灵活的轻资产模式参与竞争。这种分工格局有助于设计行业涌现更多专注于细分市场的创新企业。
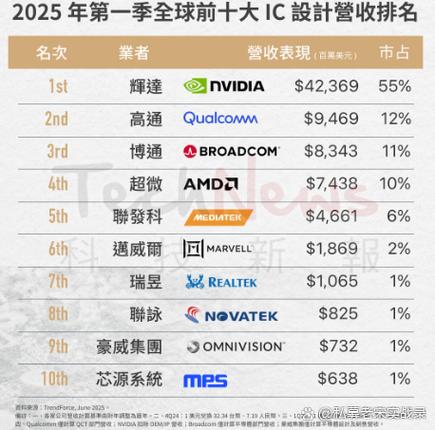
其三,国产替代与新兴应用提供广阔舞台。 在国内,集成电路设计业受益于政策支持、资本投入和下游应用的强劲需求,在通信、汽车电子、人工智能、工业控制等领域不断取得突破。制造环节的集中化反过来促使设计企业更加注重产品定义和系统级创新,从而在细分赛道上形成差异化竞争优势。
其四,设计工具与生态协同加速成熟。 随着EDA工具、IP核、设计服务等生态要素的完善,设计企业的创新门槛逐步降低,初创团队能够以更低的成本推出有竞争力的产品。制造集中化带来的工艺标准化趋势,也有利于设计企业跨平台迁移和产品快速迭代。
四、设计企业应对变局的策略建议
面对制造集中度提升的新形势,集成电路设计企业应主动调整策略。要加强与头部制造厂商的战略合作,争取产能保障和工艺支持,建立长期稳定的代工关系。要聚焦细分市场,打造差异化的产品组合,避免在同质化竞争中消耗资源。再次,要重视核心IP积累和研发投入,提升自身在产业链中的不可替代性。要善用产业政策和资本工具,借助国产替代窗口期加快产品导入和市场拓展。
##
芯片制造业集中度提升是产业发展到一定阶段的必然结果,对集成电路设计行业而言,这既是挑战更是契机。制造资源的集中迫使设计企业提升自身的战略价值和创新能力,而轻资产、高灵活的设计模式在新的产业格局中反而具备独特优势。可以预见,在制造与设计协同深化的趋势下,具备核心技术和场景洞察力的设计企业将脱颖而出,成为推动集成电路产业高质量发展的重要力量。
如若转载,请注明出处:http://www.siugk.com/product/24.html
更新时间:2026-11-01 08:28:33