中国集成电路产业的4大亮点、5大机遇、6大挑战
集成电路是信息技术产业的核心,是支撑经济社会发展的战略性、基础性和先导性产业。中国集成电路产业在政策支持、市场需求和技术进步的多重驱动下快速发展,但也面临诸多挑战。本文梳理中国集成电路芯片及产品制造领域的4大亮点、5大机遇和6大挑战,以期为行业发展提供参考。
一、4大亮点
1. 产业规模持续扩大,增速领跑全球
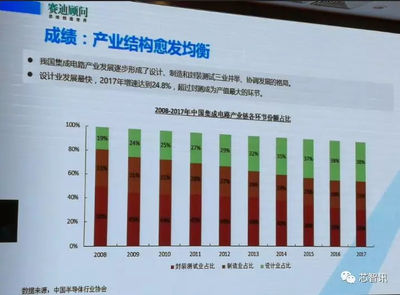
中国集成电路产业销售额从2010年的千亿元级增长至2023年的万亿元级,年均复合增长率超过15%,远高于全球平均水平。设计、制造、封测三业协同发展,产业链完整性不断提升。
2. 制造能力显著提升,先进工艺取得突破
中芯国际、华虹集团等本土代工企业实现14纳米规模化量产,N+1等先进工艺逐步导入,特色工艺平台(如BCD、eFlash、SiC)竞争力增强。12英寸晶圆产能快速扩张,成熟制程产能占全球比重稳步提高。
3. 封装测试跻身世界第一梯队
长电科技、通富微电、华天科技位列全球封测前十,先进封装技术(如Fan-out、SiP、3D堆叠)实现量产应用。封测环节成为国内集成电路产业链中最具国际竞争力的环节之一。
4. 国产装备与材料取得多点突破
刻蚀机、薄膜沉积设备、清洗设备、离子注入机等关键装备实现国产化验证和批量销售;光刻胶、大硅片、电子特气、CMP抛光材料等关键材料逐步通过产线认证,本土供应链韧性增强。
二、5大机遇
1. 国家战略与政策持续加码
“十四五”规划、集成电路产业扶持政策、国家集成电路产业投资基金(大基金)三期等持续投入,为产业发展提供资金保障和顶层设计支持。
2. 市场需求强劲,应用场景多元
5G通信、人工智能、新能源汽车、工业互联网、云计算、物联网等新兴领域对芯片需求爆发式增长,为设计、制造、封测企业提供广阔市场空间。
3. 全球产业链重构带来替代窗口
全球供应链区域化、本地化趋势明显,国内整机厂商出于供应链安全考虑加速导入国产芯片,为本土企业提供验证和放量机会。
4. 成熟制程产能缺口与特色工艺机遇
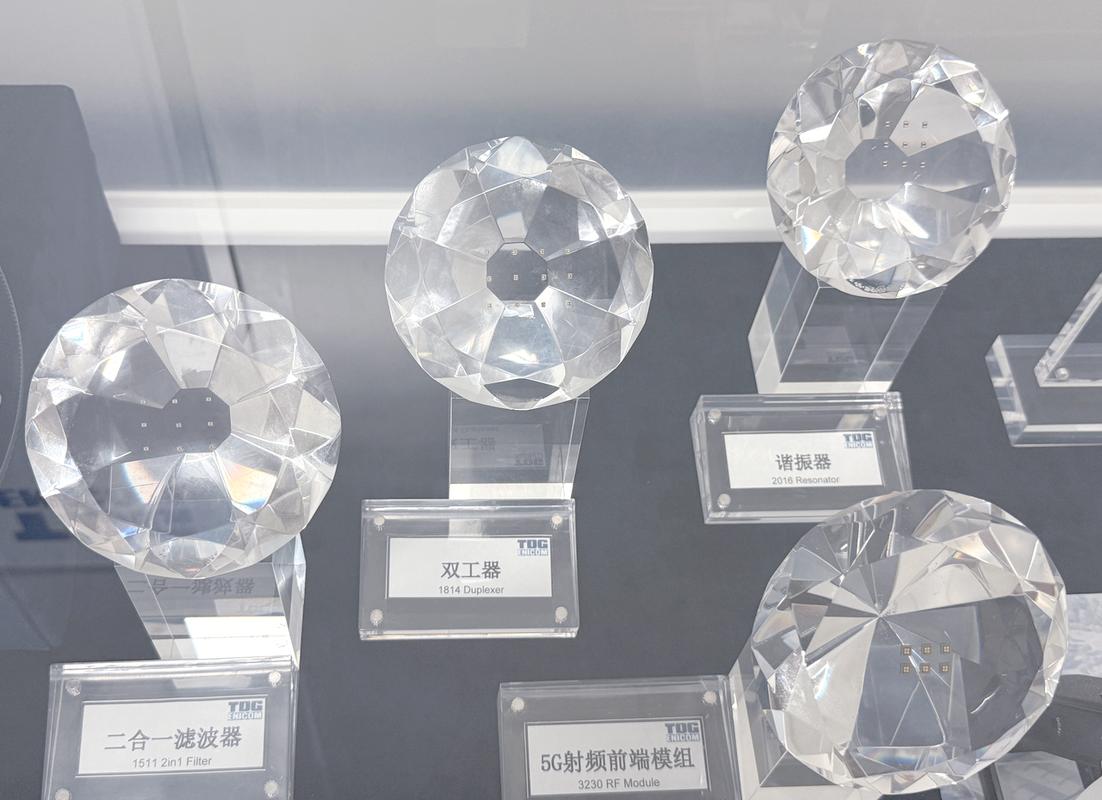
全球成熟制程产能结构性短缺,中国在特色工艺(模拟、功率、射频、传感器、嵌入式存储)领域具备比较优势,可差异化竞争。
5. 人才回流与创新生态改善
海外高端人才加速回流,国内高校集成电路学院和产教融合平台加快建设,资本市场的科创板、注册制改革为创新企业提供融资渠道。
三、6大挑战
1. 先进制程受制于设备与材料瓶颈
EUV光刻机等关键设备受出口管制,7纳米及以下先进制程产业化受阻,高端光刻胶、大尺寸硅片等材料仍依赖进口,供应链安全存在隐患。
2. 高端芯片自给率不足
CPU、GPU、FPGA、高端存储、高速ADC/DAC等高端芯片仍高度依赖进口,国产替代尚需时日,产业安全面临“卡脖子”风险。
3. 研发投入大、回报周期长
集成电路是资本与技术双重密集型产业,一条12英寸先进产线投资动辄数百亿元,研发投入占营收比重普遍超过15%,企业盈利压力大,融资渠道有待拓宽。
4. 专业人才缺口巨大
设计、制造、封测、装备、材料等环节均面临人才短缺,尤其缺乏具备跨学科知识和工程经验的高端领军人才,产教融合深度不够。
5. 产业链协同不足,生态建设滞后
EDA工具、IP核、装备材料与制造工艺之间协同不够紧密,国产芯片在整机端的应用生态尚未形成正向循环,标准与认证体系有待完善。
6. 国际竞争与法律风险加剧
全球半导体产业竞争白热化,出口管制、投资审查、知识产权纠纷等风险增多,企业国际化发展面临不确定性,供应链脱钩压力加大。
中国集成电路产业正处于由大变强的关键阶段。巩固亮点、抢抓机遇、直面挑战,需要政府、企业、科研机构协同发力,强化自主创新,完善产业链生态,深化开放合作,推动集成电路芯片及产品制造实现高质量发展,为数字中国建设提供坚实支撑。
如若转载,请注明出处:http://www.siugk.com/product/40.html
更新时间:2026-11-01 21:01:27