全球集成电路产业格局 设计十强、制造十强与芯片营收排名及中国制造现状
一、全球集成电路设计企业Top10
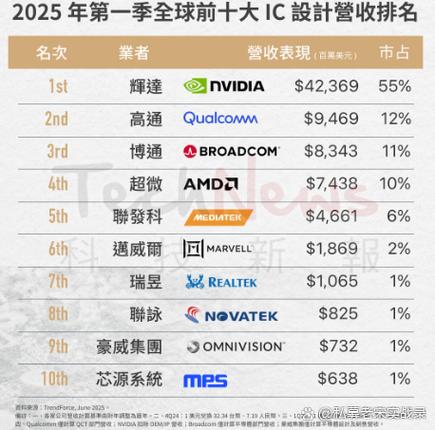
集成电路设计(Fabless)企业是芯片产业的创新引擎。按2024年营收规模,全球前十大设计企业依次为:
- 英伟达(NVIDIA)——AI GPU与数据中心加速器绝对龙头,营收突破千亿美元级别
- 高通(Qualcomm)——智能手机SoC与基带芯片霸主
- 博通(Broadcom)——网络通信、定制ASIC与基础设施软件并重
- 超威(AMD)——CPU、GPU及自适应计算
- 联发科(MediaTek)——手机SoC与智能边缘芯片
- 美满电子(Marvell)——数据中心互联与存储控制器
- 联咏科技(Novatek)——显示驱动IC全球领先
- 瑞昱半导体(Realtek)——网络与音效芯片
- 韦尔股份(Will Semiconductor)——CMOS图像传感器,中国设计企业代表
- 紫光展锐(UNISOC)——移动通信与物联网芯片,中国设计企业代表
需要说明的是,苹果自研芯片虽规模可观,但通常归入系统厂商而不计入独立设计企业排名。中国设计企业近年来在图像传感器、通信基带、显示驱动等领域持续突破,韦尔股份与紫光展锐已跻身全球设计十强行列,但与前三名的营收体量仍有数量级差距。
二、全球集成电路制造企业Top10
晶圆代工(Foundry)是芯片产业的产能基石。按2024年营收规模,全球前十大制造企业依次为:
- 台积电(TSMC)——先进制程(3nm/2nm)压倒性领先,占全球代工市场约六成以上
- 三星代工(Samsung Foundry)——先进制程第二极,但良率与客户粘性逊于台积电
- 中芯国际(SMIC)——中国大陆最大代工厂,成熟制程产能全球领先
- 联电(UMC)——成熟制程与特色工艺
- 格罗方德(GlobalFoundries)——美国本土成熟制程与射频/汽车特色工艺
- 华虹集团(HuaHong)——特色工艺(功率、嵌入式存储)
- 力积电(PSMC)——存储与逻辑代工
- 世界先进(VIS)——显示驱动与电源管理代工
- 高塔半导体(Tower Semiconductor)——模拟与特种工艺
- 东部高科(DB HiTek)——韩国特色工艺代工
若按IDM(垂直整合制造)口径统计,英特尔、SK海力士、美光、德州仪器等也应纳入制造序列,但严格意义的“制造企业Top10”通常以代工市场为基准。中国大陆制造体系中,中芯国际与华虹集团构成双核,成熟制程产能扩张迅速,但先进制程受设备管制约束,与台积电、三星存在代际差距。
三、全球十大芯片公司营收排名(综合口径)
将设计、制造与IDM企业合并按2024年营收排名,全球十大芯片公司大致为:
- 英伟达——AI芯片需求驱动营收跃升
- 台积电——代工龙头营收稳健增长
- 三星电子(半导体部门)——存储与代工
- 英特尔——CPU与代工转型
- 博通——通信与定制芯片
- SK海力士——HBM存储受益于AI
- 高通——移动与汽车芯片
- 美光——存储芯片
- AMD——计算与加速芯片
- 联发科——移动与边缘芯片
这一榜单的显著特征是AI算力芯片与高带宽存储(HBM)企业营收增速最快,传统PC与手机芯片企业增长平缓。英伟达与SK海力士的营收排名较三年前大幅上移,反映出产业结构向AI基础设施倾斜。
四、中国集成电路芯片及产品制造现状
中国集成电路制造呈现“规模扩张、结构分层、瓶颈仍存”的特点。
规模层面,中国集成电路产量与销售额持续增长。2024年中国集成电路产量超过4000亿块,销售额逾万亿元人民币,设计、制造、封测三业结构逐步优化,制造业占比有所提升。中芯国际、华虹集团、晶合集成等企业在成熟制程领域形成规模化产能。
结构层面,中国制造以28nm及以上成熟制程为主,覆盖电源管理、显示驱动、MCU、功率器件、射频前端等产品线,特色工艺(如嵌入式存储、BCD、IGBT)能力较强。12英寸产能持续扩充,8英寸产线在功率与模拟领域保持优势。
瓶颈层面,14nm以下先进制程受光刻设备管制制约,量产规模与良率追赶难度大;EDA工具、高端IP、先进封装设备与材料(光刻胶、大硅片、高端靶材)仍有对外依赖;存储制造领域,长江存储与长鑫存储在3D NAND与DRAM上取得突破,但与国际巨头的技术代差与产能差距依然显著。
趋势判断,中国集成电路制造将在“成熟制程扩产+特色工艺深耕+先进封装突围”三条路径上并行推进。Chiplet、2.5D/3D封装被视作绕开先进制程限制的重要补充手段;设备与材料的国产替代持续加速,但短期内难以完全消除对外依赖。中国在全球芯片制造格局中已从“边缘参与者”变为“成熟制程重要供给方”,但在先进制程与高端设备环节仍是追赶者。
五、
全球集成电路产业呈现“设计美国主导、制造东亚集聚、AI重塑排名”的格局。设计端英伟达一家独大的营收体量拉开了与追赶者的距离;制造端台积电的技术与产能护城河依然深厚;中国企业在设计与制造两端均已进入全球前十序列,但核心竞争力集中在成熟制程与特定产品赛道。未来产业竞争的焦点,一是先进制程与先进封装的协同演进,二是AI算力芯片与HBM的产能争夺,三是设备材料国产替代的节奏与成效。
如若转载,请注明出处:http://www.siugk.com/product/41.html
更新时间:2026-11-01 09:39:10